

HesabPay - Mobile Payments
autorstwa Zinzir Ltd
4,6
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 4,6
- Cena
- Free
- Pobierz
- 500.00K
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
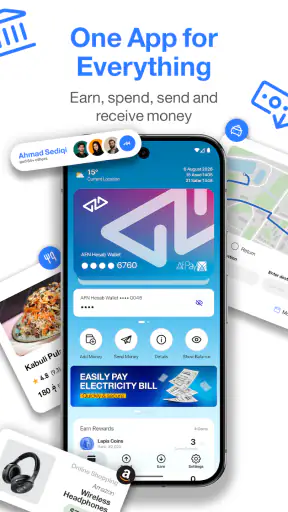
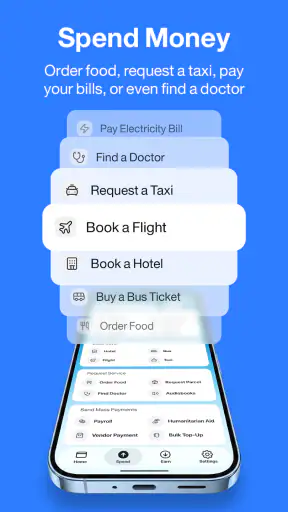
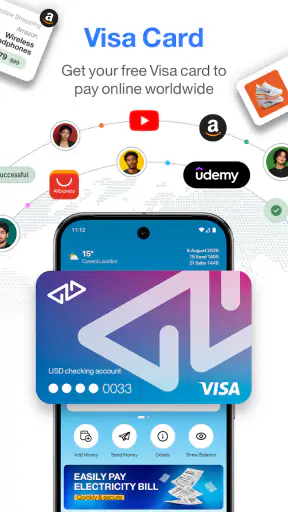
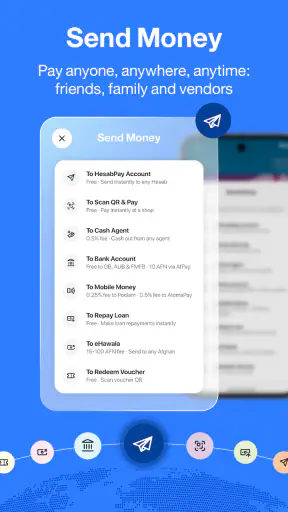
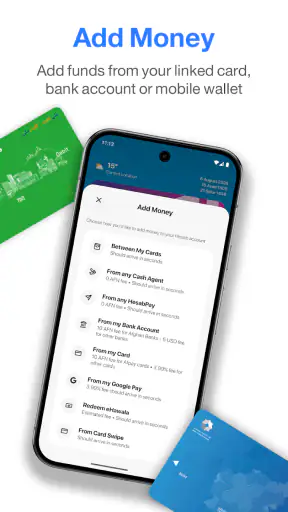
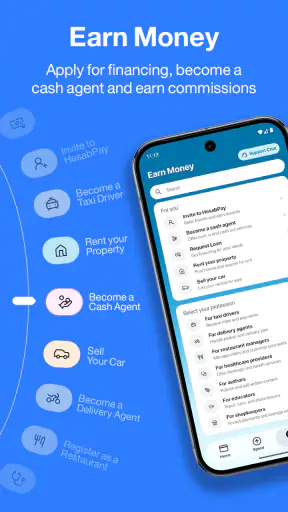
 Analiza autorstwa Getfullapps
Gdy w domu kilka osób musi regularnie wysyłać pieniądze, opłacać rachunki albo pilnować drobnych płatności, łatwo zgubić się między aplikacją bankową, wiadomościami i papierowymi potwierdzeniami. HesabPay podchodzi do tego zadania jak do cyfrowego portfela: skupia przelewy, płatności rachunków i codzienne operacje finansowe w jednym miejscu. Po moich testach widzę w nim narzędzie przede wszystkim dla osób, które chcą uprościć powtarzalne płatności, a nie zastąpić nim cały bank.
Aplikacja należy do kategorii finansowej, jest darmowa i została przygotowana przez Zinzir Ltd. Jej opis brzmi krótko, ale zastosowanie jest szersze niż zwykłe wysłanie pieniędzy znajomemu. Najciekawiej wypada w gospodarstwie domowym, gdzie trzeba koordynować wydatki, jednak właśnie tam warto od początku jasno ustalić, kto korzysta z konta i kto zatwierdza płatności. W finansach wygoda ma sens tylko wtedy, gdy nie prowadzi do pomyłek.
Zanim zaczniesz: czego oczekiwać od portfela
Przy pierwszym kontakcie warto myśleć o tej aplikacji jako o dodatkowym sposobie wykonywania konkretnych płatności, a nie jako o miejscu, które automatycznie uporządkuje wszystkie finanse. Jej sens najlepiej ocenić na zadaniu, które już znasz: przelewie do bliskiej osoby albo rachunku, który regularnie opłacasz. Dzięki temu łatwiej rozpoznać, czy ten sposób pracy jest dla ciebie wygodniejszy od dotychczasowej aplikacji bankowej.
Jeśli zastanawiasz się, czy od razu przenieść tu wszystkie operacje, ja zacząłbym ostrożniej. Najpierw wybierz jedną niepilną płatność i sprawdź, czy wygodnie przechodzisz od przygotowania danych do potwierdzenia. Nie ma korzyści z pośpiechu: pierwsza udana, niewielka operacja da ci więcej praktycznej wiedzy niż samo przeglądanie ekranów.
HesabPay jest bezpłatna, ma oznaczenie PEGI 3, a jej historia sięga 6 sierpnia 2017 roku. Obecna wersja to 5.0.3, a aplikacja działa na Androidzie od wersji 7.0. To ułatwia sprawdzenie jej na wielu telefonach, ale przed instalacją i konfiguracją warto upewnić się, że używasz własnego, zabezpieczonego urządzenia, zwłaszcza jeśli telefon służy też do prywatnej korespondencji i innych płatności.
Jak HesabPay sprawdza się przy wspólnych płatnościach
Wyobraźmy sobie zwykły dzień: jedna osoba zajmuje się rachunkami, druga ma otrzymać przelew, a ktoś jeszcze musi dopłacić do wspólnego wydatku. Zamiast przełączać się między kilkoma usługami, można potraktować HesabPay jako punkt organizacyjny dla takich operacji. Nie chodzi wyłącznie o szybkość. Ważniejsze jest to, że czynność wykonuje się w jednym, powtarzalnym miejscu, więc łatwiej wyrobić sobie nawyk sprawdzania odbiorcy i kwoty przed zatwierdzeniem.
W mojej ocenie aplikacja najlepiej pasuje do małych, konkretnych zadań: przesłania pieniędzy, uregulowania rachunku lub załatwienia płatności, która wcześniej wymagała dodatkowego kontaktu z drugą osobą. Jeżeli domownicy używają jednego telefonu naprzemiennie, nie traktowałbym jednak tego jako wygodnego zamiennika osobnych kont. Wspólne urządzenie może ułatwiać dostęp, ale jednocześnie zwiększa ryzyko wybrania niewłaściwego profilu, odbiorcy albo źródła środków.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
To ważne rozróżnienie: wspólne korzystanie z urządzenia nie oznacza automatycznie wspólnego prawa do każdej operacji. Przed instalacją ustaliłbym prostą zasadę, że jedna osoba wykonuje płatność, a druga potwierdza jej cel, jeśli kwota dotyczy całego gospodarstwa. Taki dodatkowy krok może wydawać się przesadny przy małych wydatkach, ale przy rachunkach i przelewach pomaga ograniczyć błędy wynikające z pośpiechu.
Pierwsze uruchomienie i granice dostępu
HesabPay jest przeznaczony dla szerokiego grona użytkowników, a oznaczenie PEGI 3 wskazuje na ogólną dostępność pod względem wieku. Nie należy jednak mylić łagodnej klasyfikacji treści z samodzielnym korzystaniem z usług finansowych przez dziecko. Płatności wymagają dojrzałości, rozumienia konsekwencji i zgody osoby, która faktycznie odpowiada za pieniądze.
Przy konfiguracji na telefonie używanym przez kilka osób zacząłbym od ustalenia, czy aplikacja będzie przypisana do jednej osoby, czy urządzenie będzie tylko narzędziem do obsługi wspólnych spraw. W pierwszym wariancie granica odpowiedzialności jest prostsza. W drugim trzeba pilnować, aby kolejna osoba nie przejęła czynności tylko dlatego, że aplikacja pozostała otwarta po poprzednim użytkowniku.
Nie polecałbym przekazywania telefonu z aktywną sesją bez sprawdzenia ekranu. W aplikacji finansowej kilka sekund nieuwagi może wystarczyć, by rozpocząć niewłaściwą operację. Dobrym zwyczajem jest zamknięcie widoku po zakończeniu płatności, sprawdzenie odbiorcy przed wysłaniem i zachowanie potwierdzenia w sposób, który pozwoli później odtworzyć, czego dotyczyła transakcja.
Jeśli HesabPay ma być używany przez parę lub rodzinę, warto również rozdzielić zadania. Jedna osoba może przygotowywać listę rachunków, druga wykonywać płatności, ale nie powinno się zakładać, że każdy domownik ma taki sam poziom uprawnień. Aplikacja nie powinna być traktowana jako wspólny notatnik do poufnych danych ani jako miejsce, w którym każdy może swobodnie działać bez uzgodnienia.
Pierwsza udana płatność bez niepotrzebnego pośpiechu
Żeby pierwsze użycie było spokojne, przygotowałbym wcześniej cel operacji i dane potrzebne do jej wykonania, a potem porównał je z tym, co pojawia się na ekranie. To drobna rzecz, ale oddziela „mam coś wysłać” od świadomej decyzji, komu i w jakim celu przekazuję pieniądze. Po zakończeniu zanotowałbym poza aplikacją, czego dotyczyła płatność, zwłaszcza jeśli jest częścią wspólnego rozliczenia.
Przykład z codzienności: domownik prosi o zwrot za wspólny zakup, a ty akurat masz chwilę między innymi sprawami. Zamiast wysyłać pieniądze z pamięci, najpierw potwierdź kwotę i odbiorcę w rozmowie, a następnie wykonaj tylko tę jedną operację. Po niej sprawdź, czy masz jasne potwierdzenie, i od razu oznacz wydatek w domowej notatce. Taki porządek jest szczególnie przydatny, gdy tego samego dnia pojawia się też rachunek do opłacenia.
Nie traktowałbym braku natychmiastowej pewności jako powodu, by klikać dalej na chybił trafił. Jeśli coś w danych odbiorcy lub celu płatności nie zgadza się z tym, czego oczekujesz, przerwałbym i wrócił do sprawy po sprawdzeniu informacji. W finansach kilka minut zwłoki jest lepsze niż próba odkręcania operacji wykonanej pod presją.
Koordynowanie rachunków bez chaosu
Najbardziej praktyczny sposób wykorzystania widzę w stworzeniu prostego rytmu. Na początku tygodnia można zebrać informacje o nadchodzących opłatach, a następnie realizować je pojedynczo, sprawdzając nazwę odbiorcy i kwotę przed każdą operacją. HesabPay pomaga wtedy jako narzędzie wykonawcze, ale porządek nadal zależy od użytkownika. Sama aplikacja nie zastąpi listy zobowiązań ani rozmowy o tym, kto już zapłacił.
Przy wspólnych wydatkach nie ograniczałbym się do komunikatu „zapłacone”. Lepiej zapisać w domowej notatce, czego dotyczyła płatność, kto ją wykonał i czy druga osoba ma coś zwrócić. To szczególnie przydatne, gdy kilka przelewów odbywa się tego samego dnia. Dzięki temu aplikacja nie staje się jedynym źródłem pamięci, a domownicy nie muszą odtwarzać historii z pojedynczych wiadomości.
Jedną z mniej oczywistych zalet takiego podejścia jest ograniczenie liczby ręcznych przełączeń między usługami. Każde dodatkowe kopiowanie numeru, kwoty lub danych odbiorcy tworzy okazję do pomyłki. Warto jednak zachować zasadę „kopiuj, potem porównaj”: po wklejeniu informacji nie zatwierdzałbym jej bez ponownego spojrzenia na cały ekran. Wygoda nie powinna usuwać kontroli.
HesabPay może też pasować do osoby, która regularnie wysyła pieniądze członkom rodziny i chce mieć do tego jedno narzędzie. Nie zakładałbym jednak, że każda płatność jest równoważna. Przelew do bliskiej osoby, opłata rachunku i płatność za usługę mogą wymagać innego poziomu sprawdzenia. Najbezpieczniej traktować każdą operację jako osobną decyzję, nawet jeśli aplikacja prowadzi przez podobny schemat.
Wiek, zaufanie i odpowiedzialność
W domu często pojawia się pytanie, czy młodszy domownik może „tylko kliknąć” płatność. Moja odpowiedź brzmi: może pomóc technicznie, ale nie powinien samodzielnie podejmować decyzji finansowej tylko dlatego, że obsługa telefonu jest dla niego łatwa. Oznaczenie PEGI 3 odnosi się do charakteru aplikacji, nie do tego, kto powinien zarządzać pieniędzmi.
Jeżeli rodzic lub opiekun pozwala dziecku uczestniczyć w obsłudze rachunków, lepszy jest model wspólnego działania. Dorosły odczytuje cel, kwotę i odbiorcę, a młodsza osoba może obserwować kolejne kroki. W ten sposób aplikacja staje się okazją do nauki odpowiedzialności, a nie skrótem do samodzielnego dostępu do środków.
Podobna ostrożność dotyczy starszych członków rodziny. Prosty interfejs może ułatwić wykonanie przelewu, ale nie rozwiązuje problemu oszustw, podszywania się pod odbiorcę ani presji czasu. Jeśli ktoś otrzyma wiadomość z prośbą o pilną płatność, powinien potwierdzić ją innym kanałem, zanim otworzy aplikację. To praktyczna granica zaufania, której żaden cyfrowy portfel nie zastąpi.
Nie używałbym też jednego konta jako wygodnego rozwiązania dla całej rodziny, jeśli utrudnia ono rozliczenie odpowiedzialności. Każdy użytkownik powinien wiedzieć, czy działa we własnym imieniu, czy wykonuje ustalone zadanie dla gospodarstwa. Gdy ta granica jest niejasna, nawet poprawnie wykonana płatność może później wywołać spór.
Co wyróżnia ją na tle banku i innych portfeli
W porównaniu ze zwykłą aplikacją bankową HesabPay może wydawać się bardziej skoncentrowany na codziennych przelewach i opłacaniu rachunków. Bank zwykle oferuje szerszy obraz finansów: konta, karty, historię, oszczędności czy inne produkty. Jeśli potrzebuję pełnego centrum zarządzania pieniędzmi, wybrałbym aplikację banku. Jeśli chcę szybko wykonać konkretną płatność w cyfrowym portfelu, HesabPay ma bardziej celowe zastosowanie.
Wobec innych portfeli mobilnych jego sens zależy od tego, z jakich usług korzystają odbiorcy i rachunki, które opłacam. Nie zakładałbym, że sam fakt posiadania portfela rozwiąże każdą sytuację. Przed przeniesieniem codziennych płatności sprawdziłbym na małej, niekrytycznej operacji, czy dany sposób działania pasuje do moich potrzeb i przyzwyczajeń.
Ważnym kompromisem jest prostota kontra pełna kontrola. Narzędzie skupione na płatnościach może być mniej przytłaczające niż rozbudowana aplikacja finansowa, ale użytkownik może potrzebować dodatkowego miejsca do budżetowania, planowania i wspólnego rozliczania. Ja traktowałbym HesabPay jako część domowego systemu, nie jako jedyne źródło informacji o finansach.
Na plus zapisuję również niski próg wejścia: aplikacja jest bezpłatna, a obecna wersja 5.0.3 działa na urządzeniach z systemem Android od wersji 7.0. To oznacza, że nie trzeba od razu wymieniać starszego telefonu wyłącznie po to, by sprawdzić, czy taki sposób płatności odpowiada rodzinie. Przy starszym sprzęcie i wspólnym urządzeniu szczególnie pilnowałbym jednak aktualnego blokowania ekranu oraz zamykania aplikacji po użyciu.
Skala popularności a moje praktyczne zastrzeżenia
Zainteresowanie usługą jest wyraźne: HesabPay ma ponad pół miliona instalacji, a średnia ocen wynosi 4,6 przy około 24 tysiącach ocen. To daje mi sygnał, że aplikacja odpowiada wielu osobom, choć nie traktowałbym samej oceny jako gwarancji idealnego dopasowania do każdego kraju, rachunku czy rodzinnego sposobu pracy.
Największe ograniczenie widzę w tym, że wygoda może zachęcać do zbyt szybkiego zatwierdzania. Im częściej wykonujemy podobne operacje, tym łatwiej działać automatycznie. Dlatego przy stałych odbiorcach nadal sprawdzałbym dane, zamiast zakładać, że poprzednia płatność była wzorem dla obecnej.
Druga trudność dotyczy wspólnego telefonu. Nawet jeśli domownicy ufają sobie nawzajem, mieszanie osobistych i rodzinnych operacji utrudnia późniejsze wyjaśnienie, kto za co odpowiada. Dla jednej osoby HesabPay może być wygodnym portfelem, ale dla większej rodziny lepszy może okazać się układ, w którym każdy korzysta z własnego urządzenia, a wspólne rachunki są uzgadniane osobno.
Nie wybrałbym tej aplikacji jako jedynego narzędzia dla osoby, która potrzebuje zaawansowanego budżetu, rozbudowanych analiz albo pełnej obsługi bankowej. Nie poleciłbym jej także komuś, kto nie chce poświęcić chwili na kontrolę odbiorcy i kwoty. W takich przypadkach bardziej rozbudowana aplikacja bankowa lub osobny menedżer budżetu może być rozsądniejszym wyborem.
Dla kogo będzie wygodna, a komu przyda się coś innego
Najwięcej zyska osoba, która ma kilka powtarzalnych płatności i chce ograniczyć przechodzenie między różnymi narzędziami. Może to być ktoś, kto regularnie wspiera bliskich, opłaca wybrane rachunki albo koordynuje wydatki z partnerem. W takim układzie cyfrowy portfel daje jeden znany punkt startu, a prosty zewnętrzny rejestr pomaga zachować kontekst każdej operacji.
Mniej przekonujący będzie dla użytkownika, który oczekuje, że jedna aplikacja pokaże pełny obraz jego pieniędzy i pomoże planować budżet. Wtedy bankowa aplikacja z szerszym zestawem narzędzi lub osobny program do budżetowania może być lepszym centrum codziennej pracy. Podobnie, jeśli większość twoich płatności odbywa się już wygodnie w banku, nie widzę sensu przenosić ich wszystkich bez konkretnego problemu, który HesabPay ma rozwiązać.
Przy wyborze warto zadać sobie praktyczne pytanie: czy częściej gubię się w samym wykonaniu płatności, czy raczej w pamiętaniu, co i dlaczego zapłaciłem? Pierwszy problem może rozwiązać dodatkowy portfel, drugi wymaga przede wszystkim konsekwentnego zapisu i uzgodnień. Rozdzielenie tych potrzeb zapobiega rozczarowaniu narzędziem, które ma ułatwiać płatność, ale nie zastępuje domowego planu finansowego.
Moja ocena dla domu i codziennych przelewów
Po sprawdzeniu sposobu, w jaki HesabPay wpisuje się w domowe obowiązki, widzę w nim sensowne narzędzie dla osób, które chcą skupić przelewy i rachunki w cyfrowym portfelu. Najlepiej działa wtedy, gdy użytkownik ma jasno określony cel: zapłacić, sprawdzić, zapisać i zamknąć zadanie. Nie oczekiwałbym od niego, że sam uporządkuje rodzinne finanse albo rozwiąże spory o odpowiedzialność.
Dla jednej osoby lub pary, która potrafi ustalić zasady korzystania, może być wygodnym dodatkiem do banku. Dla rodziny używającej wspólnego urządzenia polecam większą dyscyplinę: osobne ustalenie ról, kontrolę przed zatwierdzeniem i zamykanie sesji po zakończeniu. To właśnie te proste czynności decydują, czy cyfrowy portfel pomaga, czy tylko przenosi domowy chaos na ekran.
Moja rekomendacja jest pozytywna, ale warunkowa: warto wypróbować HesabPay do niewielkich, regularnych płatności i przelewów, szczególnie jeśli obecny sposób działania jest rozproszony. Zacząłbym od jednej konkretnej sytuacji, na przykład wspólnego rachunku, i dopiero po sprawdzeniu całego przebiegu rozszerzyłbym użycie. Jeśli potrzebujesz przede wszystkim prostego centrum codziennych płatności, aplikacja Zinzir Ltd ma realne uzasadnienie. Jeśli szukasz kompletnego banku rodzinnego, lepiej potraktować ją jako uzupełnienie, nie fundament całego systemu.
Zalety
- Szybkie przelewy między użytkownikami bez konieczności wizyty w banku.
- Wygodne doładowania telefonu i opłacanie wybranych rachunków.
- Prosty interfejs, który nie wymaga zaawansowanej wiedzy technologicznej.
- Możliwość korzystania z portfela mobilnego na co dzień.
- Przydatne rozwiązanie dla osób bez tradycyjnego konta bankowego.
Wady
- Dostępność funkcji może zależeć od kraju i lokalnych partnerów.
- Do korzystania potrzebne jest stabilne połączenie z internetem.
- Nie wszystkie sklepy i usługi mogą akceptować płatności HesabPay.
- Opłaty za wybrane transakcje mogą nie być od razu oczywiste.
- Wymaga podania danych osobowych podczas zakładania konta.
Często zadawane pytania dotyczące HesabPay - Mobile Payments
Czym jest HesabPay i do czego służy?
HesabPay to aplikacja do płatności mobilnych, która ma ułatwiać przesyłanie pieniędzy, odbieranie środków oraz wykonywanie wybranych płatności bez konieczności korzystania z tradycyjnej bankowości internetowej. Po instalacji warto sprawdzić, jakie funkcje są dostępne w danym kraju, ponieważ zakres usług, obsługiwane waluty i lokalni partnerzy mogą się różnić zależnie od regionu.
Czy korzystanie z HesabPay jest bezpieczne?
Aplikacja została zaprojektowana z myślą o ochronie konta i transakcji, jednak bezpieczeństwo zależy również od użytkownika. Podczas korzystania należy ustawić silne hasło lub kod dostępu, nie udostępniać kodów potwierdzających i unikać logowania na obcych urządzeniach. Przed wysłaniem pieniędzy trzeba dokładnie sprawdzić numer odbiorcy, kwotę oraz ewentualne opłaty.
Jak założyć konto i jakie dane są wymagane?
Rejestracja zwykle wymaga podania numeru telefonu oraz podstawowych danych użytkownika. W zależności od rodzaju konta i lokalnych przepisów HesabPay może poprosić także o dodatkową weryfikację tożsamości. Warto przygotować działający numer telefonu i dokument, jeśli będzie potrzebny, a następnie upewnić się, że dane wpisane w aplikacji są prawidłowe i aktualne.
Czy HesabPay pobiera opłaty za przelewy i płatności?
Koszt korzystania z HesabPay może zależeć od rodzaju operacji, kwoty, waluty, kraju oraz wybranego partnera płatniczego. Niektóre czynności mogą być bezpłatne, podczas gdy przelewy, wypłaty lub przewalutowanie mogą wiązać się z prowizją. Przed zatwierdzeniem transakcji należy sprawdzić ekran podsumowania, gdzie powinna pojawić się ostateczna kwota i naliczona opłata.
Co zrobić, jeśli przelew się nie powiedzie albo środki nie dotrą?
Jeżeli transakcja nie zostanie zrealizowana, najpierw sprawdź historię operacji, status płatności, połączenie internetowe oraz poprawność danych odbiorcy. Nie warto od razu ponawiać przelewu, jeśli kwota została już pobrana, ponieważ może to spowodować podwójne obciążenie. Zachowaj numer transakcji i skontaktuj się z pomocą HesabPay, opisując problem oraz podając szczegóły operacji.

HesabPay - Mobile Payments
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu info@zinzir.com, odwiedź stronę https://www.hesab.af lub zapoznaj się z jego https://hesab.com/privacy/index.html.










